世界工厂格局转变下中国制造的挑战与突围 西方目光齐聚背后的经贸逻辑
关于全球制造业格局重构的讨论持续升温。一方面,随着劳动力成本上升、地缘政治紧张与供应链多元化战略的推进,部分西方媒体和政界人士频繁发出“中国制造不再吃香”的论调,并将目光投向东南亚、印度、墨西哥等新兴制造基地。另一方面,中国制造在新能源汽车、光伏、锂电池、无人机等高技术领域依然保持强劲竞争力。如何看待这一看似矛盾的“格局转变”?我们需要从成本结构、产业升级、贸易政策与全球供需关系四个维度加以剖析。
一、成本驱动下的低端制造转移是正常经济规律
过去四十年,中国凭借劳动力成本优势、完备的基础设施和高效的产业集群,成为名副其实的“世界工厂”。随着人均GDP突破1.2万美元,沿海地区用工成本已显著高于越南、印度、孟加拉国等经济体。劳动密集型产业(如服装、鞋帽、家具组装)向外转移,符合全球产业梯度转移的普遍规律。这并非“中国制造不再吃香”,而是中国经济从要素驱动转向创新驱动的自然过程。西方采购商将部分订单转向东南亚,本质上是成本最小化的市场行为。
二、中国制造正在从“数量扩张”转向“质量升级”
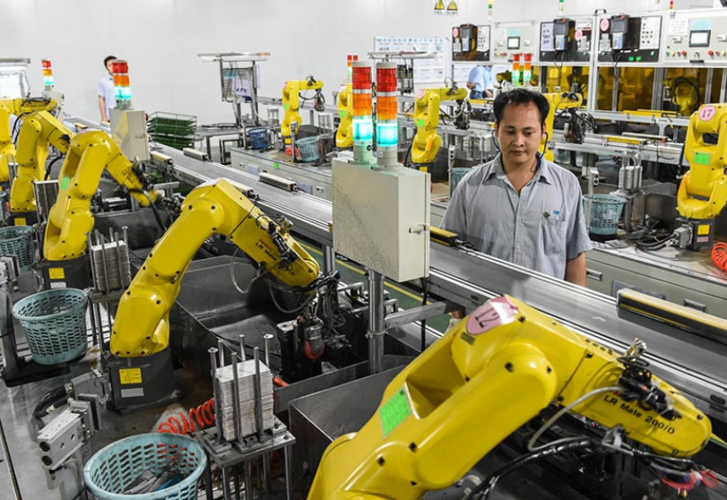
如果说低端制造外迁是“腾笼”,那么高端制造崛起则是“换鸟”。2023年,中国电动汽车、太阳能电池、锂电池“新三样”出口首次突破万亿元人民币,同比增长近30%。在欧盟市场,中国品牌电动汽车份额已超过8%;在光伏组件环节,中国产能占全球80%以上。这些数据表明,中国制造并非整体失去吸引力,而是在附加值更高的赛道上建立起新的护城河。西方消费者和采购商面对中国制造时,越来越多地谈论“技术”“性价比”和“交付速度”,而不再仅仅是“廉价劳动力”。
三、西方“去风险”政策与市场行为的双重逻辑
美国推动“友岸外包”“近岸外包”,欧盟出台《净零工业法案》以扶持本土清洁技术制造。这些政策在一定程度上人为改变了贸易流向,使得部分西方企业将采购目光转向墨西哥、越南、印度。政策的干预并不能完全抵消中国制造的综合优势:珠三角、长三角依然拥有全球最密集的电子元器件供应链、最熟练的产业工人和最快速的原型迭代能力。苹果、特斯拉等西方企业一方面在印度、墨西哥布局产能,另一方面仍深度依赖中国供应商。这说明“目光齐聚我国”并未消失,只是从“唯一选择”变为“并行选择”。
四、新市场在哪里?中国制造的出路不是等待西方回头
面对西方市场的结构性调整,中国制造需要主动开辟新市场、新渠道。第一,深耕“全球南方”——东盟、中东、拉美、非洲等地区基础设施建设需求旺盛,对中国机电产品、新能源装备需求持续增长。第二,大力发展跨境电商与海外仓,绕过传统贸易壁垒,直接触达终端消费者。第三,推动“中国+1”产能合作,即鼓励中国企业赴海外设厂,以当地制造的身份进入欧美市场,实现互利共赢。第四,加快数字化转型和绿色制造,以碳足迹管理和智能工厂提升全球竞争力。
五、结论:格局转变不是衰落,而是再平衡
“世界工厂格局转变”是事实,但将其简单解读为“中国制造不再吃香”则过于片面。西方目光确实在分散,但分散的不仅是供应来源,也是对中国高端产品的持续关注。中国制造的未来不在于固守低端、低成本形象,而在于通过技术创新、品牌建设和全球布局,从“世界工厂”升级为“全球智造与供应链枢纽”。对于经贸咨询机构而言,应帮助企业理性看待转移,既不盲目悲观,也不轻视挑战,在变局中找准新的增长极。
如若转载,请注明出处:http://www.ax9518.com/product/44.html
更新时间:2026-09-30 04:20:11